Com fer que els teus diners treballin per tu (i no al revés)
1 any ago · Updated 1 any ago
Treballes hores i hores per guanyar diners... però ells no fan res per tu? Això ha de canviar.
Hi ha una gran diferència entre viure per treballar i fer que els teus diners treballin per tu.
No es tracta de màgia, ni de tenir milers d’euros. Es tracta d’aprendre a fer servir els diners com una eina.
Com un aliat.
Aquí t’expliquem com començar, pas a pas, sense complicacions ni riscos innecessaris.
Primer de tot: què vol dir que els diners treballin per tu?
Vol dir que inverteixes els teus estalvis de manera intel·ligent per generar més diners. És a dir, deixes de ser només treballador, i passes a ser també propietari d’actius: coses que et generen ingressos.
Exemples? Accions, fons d’inversió, immobles, negocis, fins i tot un canal de YouTube ben gestionat.
Quan tens actius, els diners comencen a fluir cap a tu sense que hagis d’intercanviar temps directament. Això no passa de la nit al dia. Però sí que és possible.
L’estalvi és el primer pas (i és imprescindible)
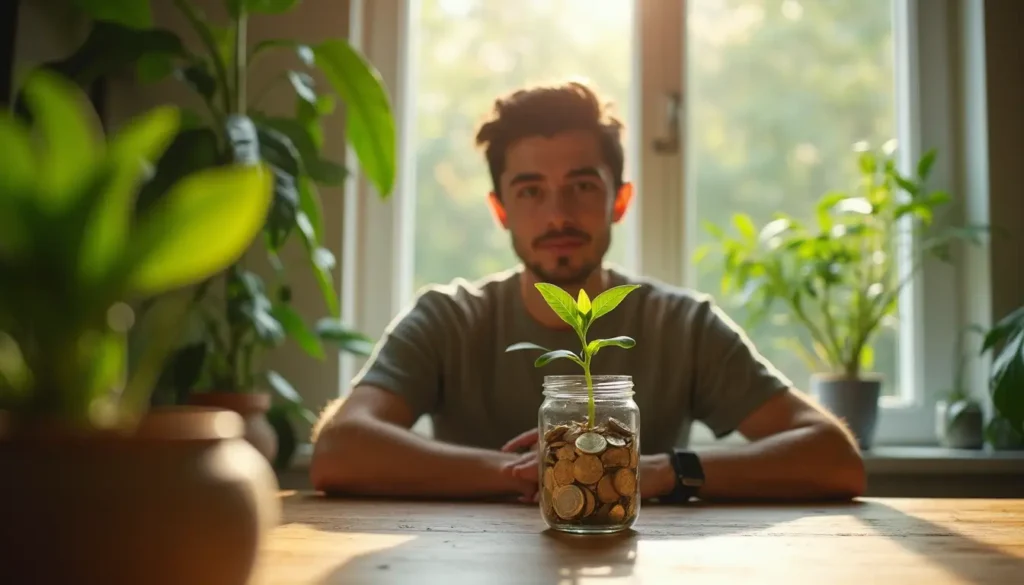
Abans d’invertir, cal estalviar. Sense estalvi, no tens amb què començar. Estalviar és com plantar la llavor. Invertir és regar-la perquè creixi.
Encara que sigui una petita quantitat cada mes, crea l’hàbit. I sobretot: separa els estalvis del compte corrent habitual. Un compte apart, només per a això.
Quan tinguis un coixí d’emergència (mínim 3-6 mesos de despeses bàsiques), ja pots començar a pensar en fer créixer els teus diners.
Inversió a llarg termini: la clau de tot
Invertir no és apostar. Ni jugar a veure si tens sort. Invertir de veritat és posar diners en actius que, amb el temps, generin més diners. I aquí el temps juga a favor teu.
El millor amic de l’inversor no és el banc. És el interès compost. Quan inverteixes i els guanys es reinverteixen, comença un efecte bola de neu. Amb el temps, pots duplicar, triplicar o multiplicar molt més el teu capital inicial.
Però només si tens paciència.
On invertir si ets principiant?
Hi ha moltes opcions per començar, i la clau és no complicar-se. Aquí tens algunes de les més recomanades:
Fons indexats
Una de les opcions més senzilles i eficients. Els fons indexats segueixen un índex de mercat (com l’S&P 500) i tenen comissions molt baixes.
No cal saber d’economia. Ni estar pendent cada dia. Amb una aportació mensual automàtica, pots fer créixer els teus estalvis de forma constant i amb risc moderat.
Inversió immobiliària
No cal comprar un pis per començar. Hi ha plataformes de crowdfunding immobiliari on pots invertir petites quantitats i obtenir rendiments per lloguers o revaloració.
Això sí, investiga abans i tria plataformes fiables.
Accions amb dividend
Comprar accions d’empreses que reparteixen beneficis regularment pot donar-te una entrada passiva cada trimestre. És una forma d’anar generant ingressos recurrents, però cal estar ben informat abans de triar l’empresa.
Errors típics quan comences a invertir
Invertir pot ser emocionant, però també és fàcil caure en errors si no tens una base clara.
Evita això:
- Invertir sense entendre en què estàs posant els teus diners.
- Fer cas de consells a TikTok sense contrastar.
- Buscar guanys ràpids.
- Invertir diners que necessitaràs aviat.
- Posar tots els ous al mateix cistell.
L’educació financera és clau. Llegeix, escolta podcasts, mira vídeos de referents. Formar-te és part de fer créixer el teu capital.
Preguntes freqüents
Quant necessito per començar a invertir?
No calen grans quantitats. Pots començar amb 50 o 100 euros al mes. La constància és molt més important que la quantitat inicial.
És segur invertir?
Tota inversió comporta un cert risc. Però si ho fas amb sentit comú, diversifiques i penses a llarg termini, el risc es redueix moltíssim. Més risc té no fer res i deixar els diners aturats mentre la inflació els devora.
Què passa si el mercat cau?
Els mercats pugen i baixen. És normal. Quan tens una visió a llarg termini, les caigudes temporals no són un problema. De fet, són una oportunitat per comprar més barat.
El que aquest canvi pot resoldre
- Viure amb por de perdre la feina? Amb ingressos passius, tens coixí.
- No poder jubilar-te fins als 67? Amb una bona estratègia d’inversió, pots avançar la jubilació.
- Sentir que treballes només per pagar factures? Si els teus diners treballen, tu guanyes temps i llibertat.
Aquestes situacions no es resolen d’un dia per l’altre, però sí que poden millorar amb accions petites però consistents.
El teu futur financer no depèn només del teu sou
El sou és només una part del joc. El que fas amb aquest sou és el que marca la diferència.
Invertir no és només per rics. És per gent que vol millorar la seva vida, pas a pas.
Quan aprens a fer que els teus diners treballin per tu, et converteixes en el protagonista del teu futur.
⚠️ Aquest article és merament informatiu i no constitueix assessorament financer, legal ni fiscal. Pots consultar la nostra exempció de responsabilitat per a més detalls. Abans de prendre decisions econòmiques, consulta amb un professional qualificat.
